Berufsunfähigkeitsversicherung in Celle
Die VGH-Vertretung Michael Stalle in Celle vermittelt den VGH BerufsunfähigkeitsSchutz. Er zahlt eine monatliche Rente, wenn Sie Ihren Beruf durch Unfall oder Krankheit nur noch zu 50 Prozent oder weniger ausüben können. Eine Alternative ist der GrundfähigkeitsSchutz.
Ihre Arbeitskraft ist die Grundlage Ihres Einkommens. Fällt sie weg, laufen Miete, Kredite und Familienkosten weiter. Auf staatliche Unterstützung können Sie dann kaum zählen, deshalb ist eine private Absicherung wichtig.
Das leistet der VGH BerufsunfähigkeitsSchutz
- Rente ab 50 Prozent BerufsunfähigkeitDie volle Leistung gibt es, wenn Sie Ihren Beruf durch Unfall oder Krankheit nur noch zu 50 Prozent oder weniger ausüben können.
- Krankschreibung und KrebsDie VGH zahlt bei längerer Krankschreibung und bei Krebs als Soforthilfe. Die Premium-Variante ergänzt das gedeckelte Krankengeld.
- Weltweit, ohne WartezeitDer Versicherungsschutz gilt sofort und weltweit.
- Beitragsüberprüfung bei BerufswechselWechseln Sie den Beruf, wird der Beitrag überprüft, damit Sie gegebenenfalls besser gestellt werden.
- Pflegerente im Premium-SchutzDer BerufsunfähigkeitsSchutz Premium enthält eine lebenslange Pflegerente ab Pflegegrad 3.
- GrundfähigkeitsSchutzEr zahlt eine monatliche Rente, wenn Fähigkeiten wie Hören, Sehen oder Gehen verloren gehen, unabhängig davon, ob Sie Ihren Beruf weiter ausüben können. Es gibt Varianten für Erwachsene, junge Erwachsene und Kinder ab Geburt.
Für wen in Celle und im Landkreis
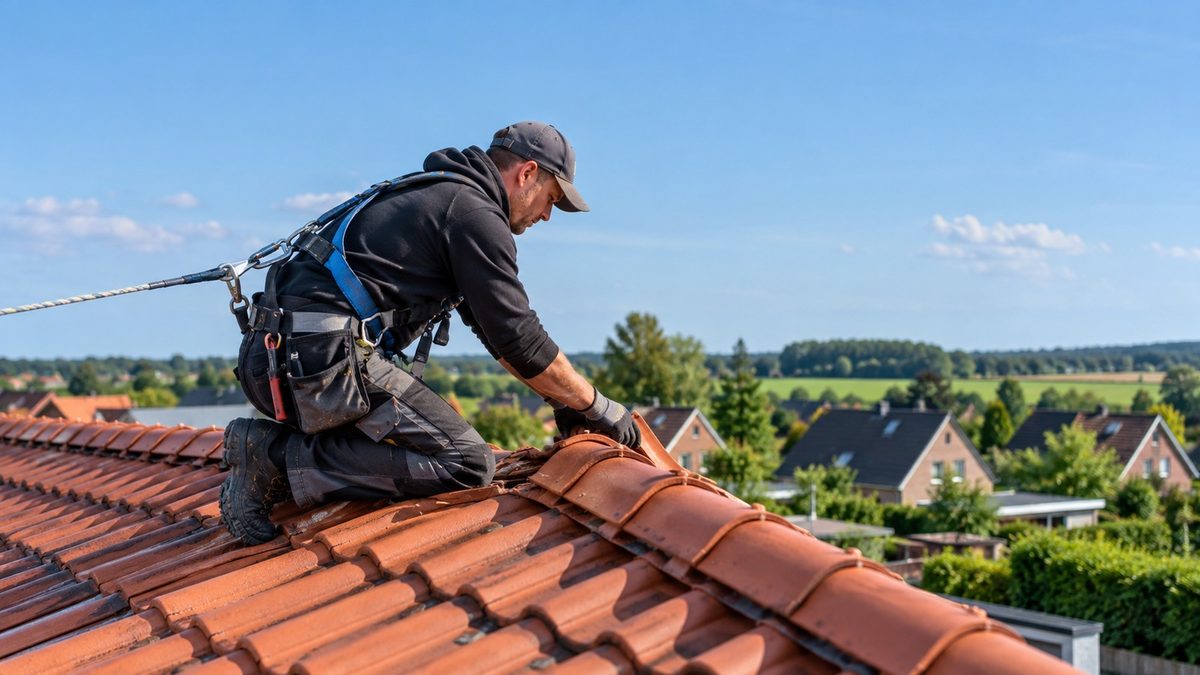
Berufsunfähigkeit kann jede Berufsgruppe treffen: Angestellte und Pendler nach Hannover, Selbstständige in der Altstadt, Beschäftigte in Landwirtschaft und Pferdebetrieben im Celler Land. Selbstständige und Berufsanfänger erhalten laut VGH in der Regel keine staatliche Unterstützung. Für Handwerker nennt die VGH den GrundfähigkeitsSchutz als wichtige Option, weil ihre Arbeit mit einem hohen Verletzungsrisiko verbunden ist.
Wichtig zu wissen
Warum die gesetzliche Absicherung nicht reicht
Bei Krankschreibung zahlen die meisten Arbeitgeber zunächst den Lohn weiter, danach gibt es für gesetzlich Versicherte Krankengeld. Es ist begrenzt und deckt laufende Kosten oft nicht. Bei dauerhafter Berufsunfähigkeit bleibt nur die gesetzliche Erwerbsminderungsrente, nach Angabe der VGH ein Bruchteil des letzten Bruttoeinkommens.
Krankschreibung und Berufsunfähigkeit
Die Berufsunfähigkeitsversicherung greift in den ersten Wochen einer Erkrankung meist noch nicht. Eine Absicherung bei Arbeitsunfähigkeit, wie sie der Premium-Schutz der VGH bietet, schließt diese Lücke. Selbstständige und Privatversicherte sollten sich ab dem ersten Krankheitstag zusätzlich mit einem Krankentagegeld schützen.
Die passende Variante wählen
Achten Sie beim GrundfähigkeitsSchutz darauf, dass die Fähigkeiten versichert sind, die Sie für Ihren Beruf unbedingt brauchen. Mehr zum Thema finden Sie im Ratgeber Arbeitskraft absichern.
Häufige Fragen
Was zahlt der Staat, wenn ich nicht mehr arbeiten kann?
Es gibt die gesetzliche Erwerbsminderungsrente, sie ist meist unzureichend. Die volle Rente erhalten Sie nur, wenn Sie in irgendeinem Beruf nur noch sehr eingeschränkt arbeiten können. Selbstständige und Berufsanfänger erhalten in der Regel gar keine staatliche Unterstützung.
Wann sollte ich die Versicherung abschließen?
Je früher, desto besser. Jüngere Menschen haben meist eine bessere Gesundheit und profitieren vom niedrigeren Eintrittsalter. Auch später kann der Abschluss sinnvoll sein, wenn Miete, Kredite oder Familie hohe Verpflichtungen bedeuten.
Brauche ich eine Gesundheitsprüfung?
Ja, vor dem Abschluss beantworten Sie Gesundheitsfragen, damit die Versicherung das Risiko einschätzen kann. Geben Sie alle abgefragten Erkrankungen vollständig und wahrheitsgemäß an.
Was unterscheidet den GrundfähigkeitsSchutz von der Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt, wenn Sie Ihren Beruf nicht mehr ausüben können. Der GrundfähigkeitsSchutz zahlt, wenn eine körperliche oder geistige Fähigkeit ausfällt oder Sie schwer erkranken. Er kommt in Frage, wenn die Beiträge zu hoch sind oder die Gesundheitsprüfung schlecht ausfällt.
Wie lange sollte der Vertrag laufen?
Die Laufzeit sollte sich nach Ihrem Berufsleben richten und möglichst mit dem Beginn Ihrer Altersrente enden. Wählen Sie die Absicherung nach dem Leistungsumfang, nicht nach dem Preis.
Kann ich den Schutz später anpassen?
Die VGH-Tarife bieten flexible Anpassungs- und Wechselmöglichkeiten. Welche Optionen für Ihren Vertrag gelten, steht in den Bedingungen.
Beratung zur Berufsunfähigkeitsversicherung in Celle
Vereinbaren Sie einen Termin in der Trift 31a. Im Gespräch erfahren Sie, welche Variante zu Ihrem Beruf passt. Termine nach Vereinbarung.
Passt dazu
Diese Seite ersetzt keine Beratung im Einzelfall; maßgeblich sind die Versicherungsbedingungen.