Elementarversicherung in Celle: Schutz bei Hochwasser und Starkregen
Die VGH-Vertretung Michael Stalle in Celle berät Sie zur Elementarversicherung der VGH, dem Schutzbaustein „Weitere Naturgefahren (Elementarschäden)“. Er ergänzt Wohngebäude- und Hausratversicherung und schützt bei Hochwasser, Überschwemmung nach Starkregen, Rückstau, Erdrutsch, Schneedruck und weiteren Naturgefahren.
Starkregen kann Keller binnen Minuten fluten, laut VGH auch fernab großer Flüsse. Rückstau aus der Kanalisation zerstört Böden, Heizungen und Möbel. Der Elementarbaustein sichert Haus und Hausrat gegen solche Naturgefahren ab. Wir erklären Ihnen in Celle, was er umfasst.
Das deckt der Schutzbaustein Weitere Naturgefahren ab
- HochwasserDer Baustein schützt, wenn Bäche, Flüsse oder Seen über die Ufer treten.
- Überschwemmung nach StarkregenStarkregen kann das Gelände überfluten, sodass Wassermassen in Gebäude oder Wohnung eindringen.
- RückstauNimmt die Kanalisation die Wassermassen nicht mehr auf, kann Abwasser in Haus oder Wohnung zurückfließen.
- Erdfall, Erdrutsch, Erdbeben, VulkanausbruchAuch diese Naturereignisse sind abgedeckt. Ein Erdrutsch kann zum Beispiel die Außenwand eines Hauses beschädigen.
- Schneedruck und LawinenSchäden durch die Last von Schnee und durch Lawinen gehören ebenfalls zum Schutz.
- Für Haus und HausratDer Baustein ist Teil der VGH Wohngebäudeversicherung und der VGH Hausratversicherung. Auch Mieter können ihren Hausrat damit absichern.
- Risiko-Radar der VGHMit „Elementa – Zentrum Naturgefahren“ informieren Sie sich online adressgenau über Risiken an Ihrem Wohnort.
Aller, Fuhse und Starkregen im Celler Land
Aller und Fuhse prägen Celle und das Umland, deshalb ist Hochwasser für viele Eigentümer ein Thema. Starkregen und Rückstau betreffen aber auch Häuser abseits der Flüsse, etwa mit Keller oder in der Nähe kleiner Bäche und Entwässerungsgräben. Das gilt in der Altstadt ebenso wie in den Gemeinden des Landkreises. Mit dem Risiko-Radar der VGH können Sie die Lage Ihrer Adresse prüfen. Die Einstufung Ihres Gebäudes besprechen wir mit Ihnen.
Wichtig zu wissen
Wohngebäude und Hausrat zusammen denken
Eine Wohngebäudeversicherung sichert das Haus als Baukörper ab, der Hausrat gehört in die Hausratversicherung. Beide Verträge lassen sich um den Elementarbaustein ergänzen. Bei der VGH ist der Baustein „Weitere Naturgefahren (Elementarschäden)“ laut Produktseiten in die Wohngebäude- und in die Hausratversicherung integriert. Allgemein gilt: Eine Standard-Police deckt in der Regel Feuer, Leitungswasser, Sturm und Hagel. Welche Naturgefahren in Ihrem Vertrag eingeschlossen sind, lesen wir gemeinsam in den Bedingungen nach.
Vorsorge im und am Haus
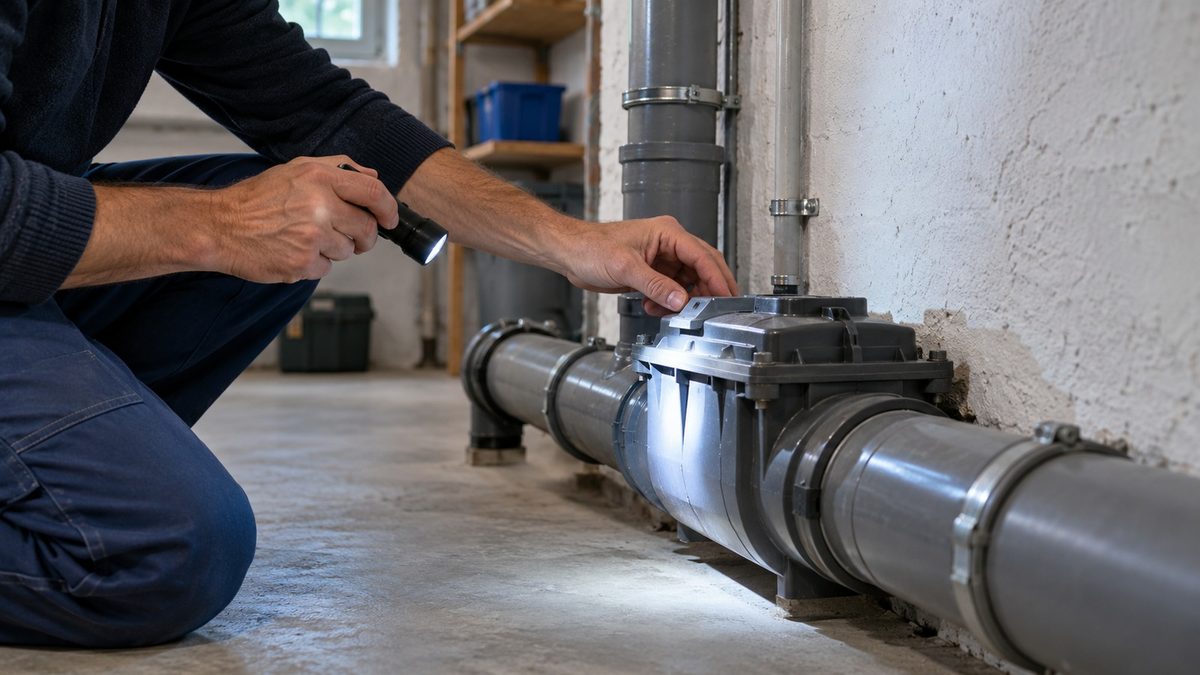
Versicherung und Vorsorge gehören zusammen. Die VGH nennt für Starkregen unter anderem diese Maßnahmen: eine Rückstauklappe einbauen, Hauseingänge mit Stufen oder Schwellen schützen, Fenster, Türen und Wände abdichten, keine gefährlichen Stoffe und hochwertigen Einrichtungen im Keller lagern, zusätzliche Wasserspeicher anlegen und versickerungsfähige Flächen erhalten. Mehr dazu im Ratgeber Starkregen.
Staat, Banken und die Pflichtdebatte
Ohne Elementarschutz zahlen Eigentümer Schäden durch Naturgefahren laut VGH meist selbst. Staatliche Nothilfen sind unsicher, der Staat springt nicht automatisch mit Geld ein. Zudem achten Banken bei Neubau oder Finanzierung zunehmend auf einen Naturgefahrenschutz. Eine gesetzliche Pflicht besteht nach Angaben der VGH (Stand Oktober 2025) nicht, wird aber diskutiert. Die aktuelle Lage klären wir im Gespräch.
Häufige Fragen
Ist eine Elementarversicherung Pflicht?
Nach Angaben der VGH gibt es für Haus- und Wohnungseigentümer in Niedersachsen und Bremen derzeit keine gesetzliche Pflicht (Stand der VGH-Quelle: Oktober 2025). Bund und Länder diskutieren eine verpflichtende Elementarschadenversicherung. Den aktuellen Stand prüfen wir gemeinsam mit Ihnen.
Ist Starkregen ein Elementarschaden?
Die VGH nennt Überschwemmung nach Starkregen und Rückstau aus der Kanalisation ausdrücklich als Gefahren, gegen die der Schutzbaustein „Weitere Naturgefahren (Elementarschäden)“ schützt. Das gilt für Wohngebäude und Hausrat.
Was ist der Unterschied zwischen Wohngebäude- und Elementarversicherung?
Die Wohngebäudeversicherung bildet die Grunddeckung für Ihr Haus, üblicherweise bei Brand, Blitz, Leitungswasser, Sturm und Hagel. Der Elementarbaustein ergänzt sie um Naturgefahren wie Hochwasser, Erdrutsch oder Schneedruck. Ohne ihn tragen Eigentümer die Folgen solcher Schäden oft allein.
Wovon hängt der Beitrag ab?
Laut VGH hängt der Beitrag für den Baustein vor allem von Ihrem Wohnort ab. In höher gefährdeten Gebieten steigen die Beiträge. Die genauen Konditionen für Ihr Haus oder Ihre Wohnung nennen wir Ihnen im Gespräch.
Gibt es Ausnahmen in Hochrisikogebieten?
In Extremlagen können Versicherer den Schutz einschränken oder ablehnen. Das betrifft vor allem Objekte in unmittelbarer Hochwasserzone. Grundlage der Einstufung ist unter anderem das Zonierungssystem ZÜRS Geo des Gesamtverbands der Versicherer, das Gebäude in Hochwassergefährdungsklassen einteilt.
Für welche Häuser ist der Schutz besonders ratsam?
Die VGH nennt Häuser mit Keller, in Hanglage, in Senken oder Tälern, in der Nähe kleiner Bäche oder Entwässerungsgräben und in Regionen mit häufiger Starkregenwarnung. Das Risiko trifft Einfamilienhäuser, Doppelhaushälften, Reihenhäuser und Eigentumswohnungen gleichermaßen.
Beratung zur Elementarversicherung in Celle
Wir besprechen mit Ihnen, wie der Elementarbaustein zu Ihrer Wohngebäude- und Hausratversicherung passt.
Passt dazu
Diese Seite ersetzt keine Beratung im Einzelfall; maßgeblich sind die Versicherungsbedingungen.