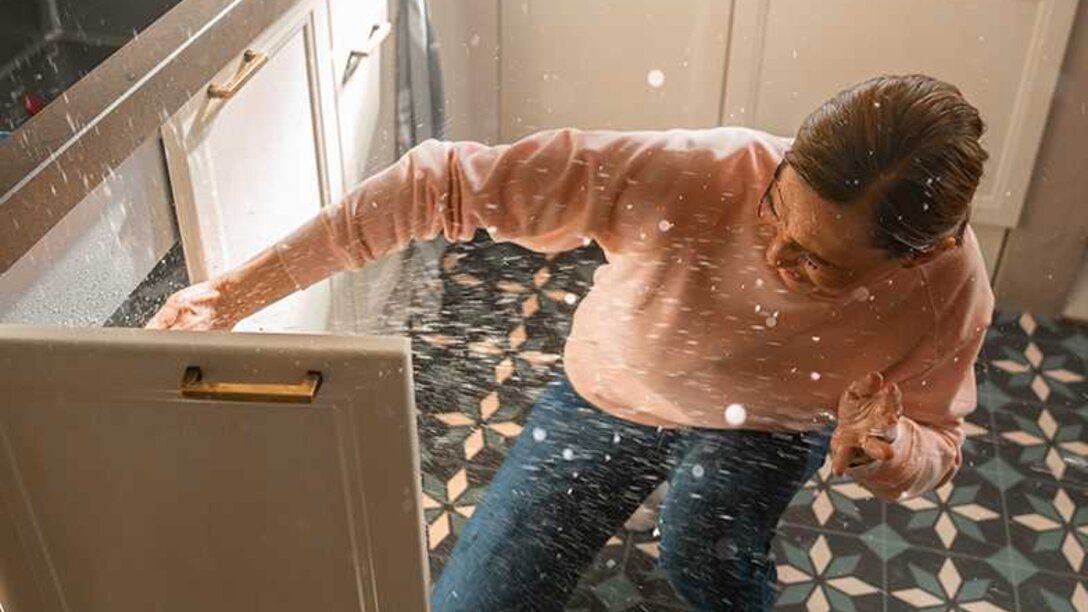
Wasserschaden in Celle: Das ist jetzt zu tun und so greift die Versicherung
Bei einem Wasserschaden zählt schnelles Handeln: Wasser abstellen, Strom unterbrechen, Schaden melden. Welche Versicherung zahlt, hängt von der Ursache ab. Die VGH-Vertretung Michael Stalle in Celle erklärt, wann Hausrat-, Wohngebäude- und private Haftpflichtversicherung greifen.
Der Rohrbruch ist da, doch welche Versicherung zahlt jetzt? Grundsätzlich kommt eine von drei Versicherungen in Frage: die Hausratversicherung, die Wohngebäudeversicherung oder die private Haftpflichtversicherung. Entscheidend sind die Umstände, die den Wasserschaden verursacht haben.
Das Wichtigste in Kürze
- SofortmaßnahmenWasser abstellen, Stromzufuhr unterbrechen, Wasser entfernen, Inventar sichern, Räume lüften und den Schaden melden.
- HausratversicherungLeitungswasserschäden an Ihrem Hausrat, also an beweglichen Dingen in der Wohnung, deckt die Hausratversicherung.
- WohngebäudeversicherungLeitungswasserschäden am Gebäude, an Wohnung oder Haus, übernimmt die Wohngebäudeversicherung.
- Private HaftpflichtFührt ein Wasserschaden in Ihrer Wohnung zu Schäden bei anderen, zum Beispiel beim Nachbarn, versichert die private Haftpflicht.
- Starkregen und RückstauBei neueren Versicherungsbedingungen greift die Hausratversicherung der VGH auch bei Überschwemmungen durch Starkregen und Rückstau.
- HochwasserBei Überschwemmung durch Hochwasser zahlt weder Hausrat- noch Wohngebäudeversicherung. Dafür gibt es die Elementarversicherung.
Was das für Celle bedeutet
Ob Mietwohnung in der Fachwerk-Altstadt, Einfamilienhaus in Hambühren oder Ferienhaus in der Südheide: Wasserschäden bleiben oft zunächst unbemerkt. Bei Ferienhäusern und wenig genutzten Wohnungen gelten besondere Pflichten für Eigentümer, etwa die regelmäßige Überprüfung aller wasserführenden Anlagen, Leitungen und Rohre. Wer nahe der Aller oder Fuhse wohnt, sollte zudem wissen: Bei Hochwasser zahlt weder die Hausrat- noch die Wohngebäudeversicherung, dafür gibt es die Elementarversicherung. Mehr dazu unter Aller und Hochwasser in Celle.
Welche Versicherung zahlt?
Die Hausratversicherung deckt Schäden an beweglichen Dingen. Löst sich zum Beispiel der Schlauch einer Waschmaschine oder Spülmaschine und die Wohnung wird überschwemmt, ist sie zuständig. Schäden durch undichte Abläufe, ein defektes Ventil oder ein Leck im Rohr werden in der Regel übernommen. Kippt Ihnen beim Wischen aber der Putzeimer ins Klavier, zahlt die Hausratversicherung nicht. Die Wohngebäudeversicherung greift, wenn ein unbemerktes Leck im Wasserrohr das Mauerwerk beschädigt. Die private Haftpflichtversicherung zahlt, wenn Ihr Wasserschaden andere trifft, etwa die Wohnung unter Ihnen. Ihren eigenen Hausrat ersetzt dann wiederum die Hausratversicherung.
Nach der Meldung: Das ist wichtig
Als Mieter verständigen Sie Ihren Vermieter, Verwalter oder Hausmeister. Lassen Sie Reparaturen erst nach Abstimmung mit Ihrem Versicherer durchführen. Das Gleiche gilt für Ortungs- und Sucharbeiten bei unklarer Herkunft der Feuchtigkeit sowie für Aufbruch- oder Aufstemmarbeiten. Bewahren Sie beschädigte Gegenstände und Rohre bis zur abschließenden Schadenregulierung vor Ort auf.
Unterschätzt: undichte Fugen
Silikon hat wie jeder Dichtstoff eine begrenzte Lebensdauer. Über winzige Leckagen kann Feuchtigkeit in die Bauteile gelangen, oft unbemerkt, bis Wasserflecken oder Schimmel auftreten. Prüfen und pflegen Sie die Fugen in Dusche und Badewanne regelmäßig, trocknen Sie sie nach dem Befeuchten gut ab und lassen Sie beschädigte Fugen vom Fachbetrieb austauschen.
So beugen Sie vor
Lassen Sie wasserführende Anlagen und Heizungen regelmäßig warten. Entfernen Sie immer den Befüllungsschlauch Ihrer Heizung, es sei denn, es besteht ein ständiger Anschluss mit fachgerechter Trennung zum Trinkwassersystem.
Häufige Fragen
Was tue ich sofort bei einem Wasserschaden?
Stellen Sie das Wasser ab, unterbrechen Sie die Stromzufuhr und entfernen Sie das Wasser. Sichern Sie das Inventar, lüften Sie die Räume und melden Sie den Schaden.
Welche Versicherung zahlt bei einem Leitungswasserschaden?
Das hängt von der Ursache und davon ab, was beschädigt ist. Schäden an Hausrat deckt die Hausratversicherung, Schäden am Gebäude die Wohngebäudeversicherung. Bei Schäden anderer springt die private Haftpflicht ein.
Zahlt die Versicherung bei Hochwasser?
Bei einer Überschwemmung durch Hochwasser zahlt keine Hausrat- oder Wohngebäudeversicherung. Dagegen können Sie sich durch eine Elementarversicherung absichern, die auch bei Erdbeben, Erdfall, Lawinen, Erdrutsch oder Schneedruck schützt.
Was gilt bei Ferienhaus oder wenig genutzter Wohnung?
Für die Übernahme von Wasserschäden an unbewohnten Häusern oder wenig genutzten Wohnungen gelten besondere Voraussetzungen. Bei längerer Abwesenheit treffen Eigentümer besondere Pflichten, etwa die regelmäßige Überprüfung aller wasserführenden Anlagen.
Was muss ich als Mieter beachten?
Verständigen Sie Ihren Vermieter, Verwalter oder Hausmeister. Lassen Sie Reparaturen erst nach Abstimmung mit Ihrem Versicherer oder Versicherungsberater durchführen.
Wie melde ich einen Wasserschaden?
Auf der Seite „Schaden melden“ finden Sie die Wege zur Meldung für Hausrat-, Wohngebäude- und Haftpflichtschäden. Sie erreichen uns auch telefonisch in der Agentur unter 05141 980330.
Wasserschaden melden
Auf unserer Seite finden Sie die Wege zur Schadenmeldung. Fragen zu Ihrem Versicherungsschutz klären wir gemeinsam.
Passt dazu
Diese Seite ersetzt keine Beratung im Einzelfall; maßgeblich sind die Versicherungsbedingungen.